Domain partialdruck.de kaufen?
Wir ziehen mit dem Projekt
partialdruck.de um.
Sind Sie am Kauf der Domain
partialdruck.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain partialdruck.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
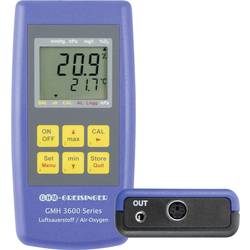
Greisinger GMH3692 Sauerstoff-Messgerät Sauerstoff-Messgerät 606842Anwendung: - Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. - Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluftkontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. - Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. - Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. - Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schabus GX-D500P Kohlendioxid-Melder mit internem Sensor netzbetrieben detektiert Kohlendioxid 300263Der GX-D500P ist ein Kohlendioxid-Warngerät mit genauer Messung und Anzeige aller Betriebsparameter auf einem Klartext Display. Der NDIR Infrarot Sensor mit hoher Lebensdauer wird permanent von zwei μControllern überwacht und liefert präzise Ergebnisse mit hoher Wiederholgenauigkeit. Im Alarmfall ertönt ein lauter Piezo und ein Wechselrelais schaltet um. Ein weiteres Relais schaltet bei festgestellten technischen Störungen. Die Lebensdauer des Sensors ist abhängig von Temperatur und Feuchtigkeit, daher ist ein Lüfterrad als Diffusionsbeschleuniger an einem Silikonschlauch verbaut, der die zu überwachende Luft aus einem Raum ansaugt und thermisch aufbereitet. So ist eine Lebensdauer von 5 bis 8 Jahren realisierbar, ein Sensortausch kann schnell und kostengünstig bei Elektrotechnik Schabus vorgenommen werden. Der GX-D500P ist ideal, um Defekte an technischen CO2-Anlagen unter Druck in Innenräumen zu detektieren, bevor der Raum betreten wird. Auch für die Überwachung der Belüftung in Räumen mit Trockeneisverarbeitung ist der GX-D500P bestens geeignet.475,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schabus GX-D33 Kohlendioxid-Melder für CO2 Flaschen netzbetrieben detektiert Kohlendioxid 300257Das Warngerät GX-D33 detektiert erhöhte CO2-Belastungen aus defekten technischen Anlagen in Innenräumen - ignoriert jedoch weitgehend erhöhte CO2-Konzentrationen in schlechter Raumluft. 1400 ppm CO2 in Räumen wird als "sehr schlechte Luft" bezeichnet, die MAK liegt in Deutschland bei 5000 ppm. Der GX-D33 warnt erst weit darüber. So wird bei Defekten an technischen CO2-Anlagen, die unter Druck stehen, sofort Alarm ausgelöst, jedoch bei belasteten Räumen mit vielen Menschen (z. B. Großraumbüros) die erhöhten Werte zuverlässig ignoriert. Auch Belastungen in Trockeneislagern werden durch den GX-D33 bei mangelnder Ablüftung mit einem lauten Alarmton gemeldet.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
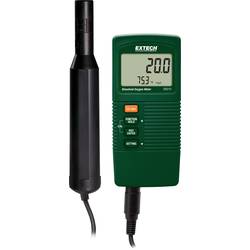
Extech DO210 Sauerstoff-Messgerät Sauerstoff-MessgerätDas Kompaktmessgerät für gelösten Sauerstoff nimmt schnelle Messungen von gelöstem Sauerstoff oder % Sauerstoff sowie Temperatur in Wasser vor. Es verfügt über eine automatische Temperaturkompensation und über einen Temperaturfühler-/ Sensor der in die Sauerstoffsonde eingebaut ist. Darüber hinaus verfügt es über einstellbare Höhe- und Salinitätskompensation, Min/Max und Data Hold Funktionen und automatischer Abschaltung mit Deaktivierungsfunktion.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GMH3692 Sauerstoff-Messgerät Sauerstoff-Messgerät 606842Anwendung: - Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. - Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluftkontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. - Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. - Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. - Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Schabus GX-D500P Kohlendioxid-Melder mit internem Sensor netzbetrieben detektiert Kohlendioxid 300263Der GX-D500P ist ein Kohlendioxid-Warngerät mit genauer Messung und Anzeige aller Betriebsparameter auf einem Klartext Display. Der NDIR Infrarot Sensor mit hoher Lebensdauer wird permanent von zwei μControllern überwacht und liefert präzise Ergebnisse mit hoher Wiederholgenauigkeit. Im Alarmfall ertönt ein lauter Piezo und ein Wechselrelais schaltet um. Ein weiteres Relais schaltet bei festgestellten technischen Störungen. Die Lebensdauer des Sensors ist abhängig von Temperatur und Feuchtigkeit, daher ist ein Lüfterrad als Diffusionsbeschleuniger an einem Silikonschlauch verbaut, der die zu überwachende Luft aus einem Raum ansaugt und thermisch aufbereitet. So ist eine Lebensdauer von 5 bis 8 Jahren realisierbar, ein Sensortausch kann schnell und kostengünstig bei Elektrotechnik Schabus vorgenommen werden. Der GX-D500P ist ideal, um Defekte an technischen CO2-Anlagen unter Druck in Innenräumen zu detektieren, bevor der Raum betreten wird. Auch für die Überwachung der Belüftung in Räumen mit Trockeneisverarbeitung ist der GX-D500P bestens geeignet.475,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schabus GX-D33 Kohlendioxid-Melder für CO2 Flaschen netzbetrieben detektiert Kohlendioxid 300257Das Warngerät GX-D33 detektiert erhöhte CO2-Belastungen aus defekten technischen Anlagen in Innenräumen - ignoriert jedoch weitgehend erhöhte CO2-Konzentrationen in schlechter Raumluft. 1400 ppm CO2 in Räumen wird als "sehr schlechte Luft" bezeichnet, die MAK liegt in Deutschland bei 5000 ppm. Der GX-D33 warnt erst weit darüber. So wird bei Defekten an technischen CO2-Anlagen, die unter Druck stehen, sofort Alarm ausgelöst, jedoch bei belasteten Räumen mit vielen Menschen (z. B. Großraumbüros) die erhöhten Werte zuverlässig ignoriert. Auch Belastungen in Trockeneislagern werden durch den GX-D33 bei mangelnder Ablüftung mit einem lauten Alarmton gemeldet.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umfüllbogen SauerstoffUmfüllbogen Sauerstoff. Zum einfachen Umfüllen von großen in kleine Gasflaschen.. Das Umfüllen sollte immer sehr langsam und mit geringen Druck erfolgen.. DIN 477-1. Anschluss: G 3/4" RH. Betriebsdruck: 200 bar. Medium: Sauerstoff. Artikelnummer: 110441. Angaben zur Produktsicherheit. Rief. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Telefon: +49 (0) 7161 / 40230 – 0. E-Mail: info@rimag.de. https://www.rimag.de/. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. Umfüllbogen Sauerstoff · Art.-Nr. 110441 · EAN 11044136,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GHM GMH3695 Sauerstoff-Messgerät Sauerstoff-Messgerät 606843Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluft-kontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.